- s = a · ((1 + p/100)ⁿ − 1) / (p/100) · (1 + p/100)
Där a är insättningen per period, p räntesatsen per period i procent, n antalet perioder och s
slutvärdet i slutet av den sista perioden. Inom företagsekonomi heter det här prenumerando: betalningen
kommer i början av perioden.
Gäller när insättningarna är lika stora, räntesatsen är densamma varje period och perioden för räntan är
samma som perioden mellan insättningarna.
Allt fram till det sista · (1 + p/100) är den vanliga sparformeln, där insättningen kommer i slutet av
perioden (månadssparande till ett mål
skriver den med räntan som decimaltal, r = p/100). Sätter du in i början hinner varje insättning växa en
period till, och hela summan blir (1 + p/100) gånger större.
Räkneexempel
Tre år, som går att kontrollera för hand. 1 000 kr i början av varje år i tre år, 10 % ränta. Den
första insättningen växer tre år, den andra två och den tredje ett:
- 1 000 · 1,1³ + 1 000 · 1,1² + 1 000 · 1,1 = 1 331 + 1 210 + 1 100 = 3 641 kr
Formeln ger samma tal: 1 000 · (1,1³ − 1)/0,1 · 1,1 = 1 000 · 3,31 · 1,1 = 3 641. Med insättningarna i
slutet av varje år blir det 1 210 + 1 100 + 1 000 = 3 310 kr, och 3 310 · 1,1 = 3 641.
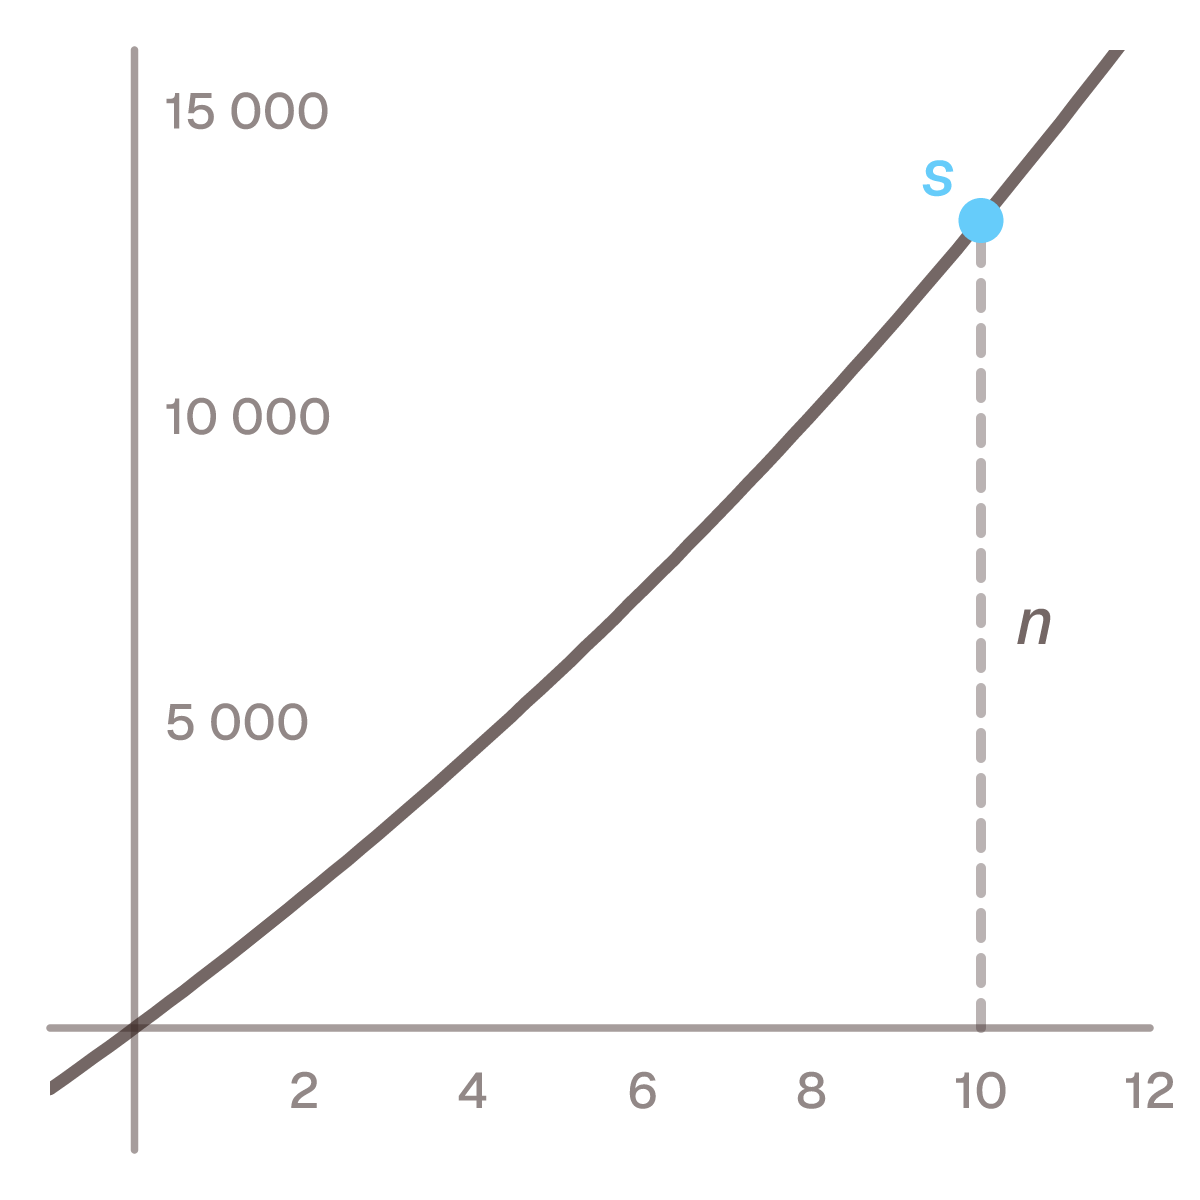
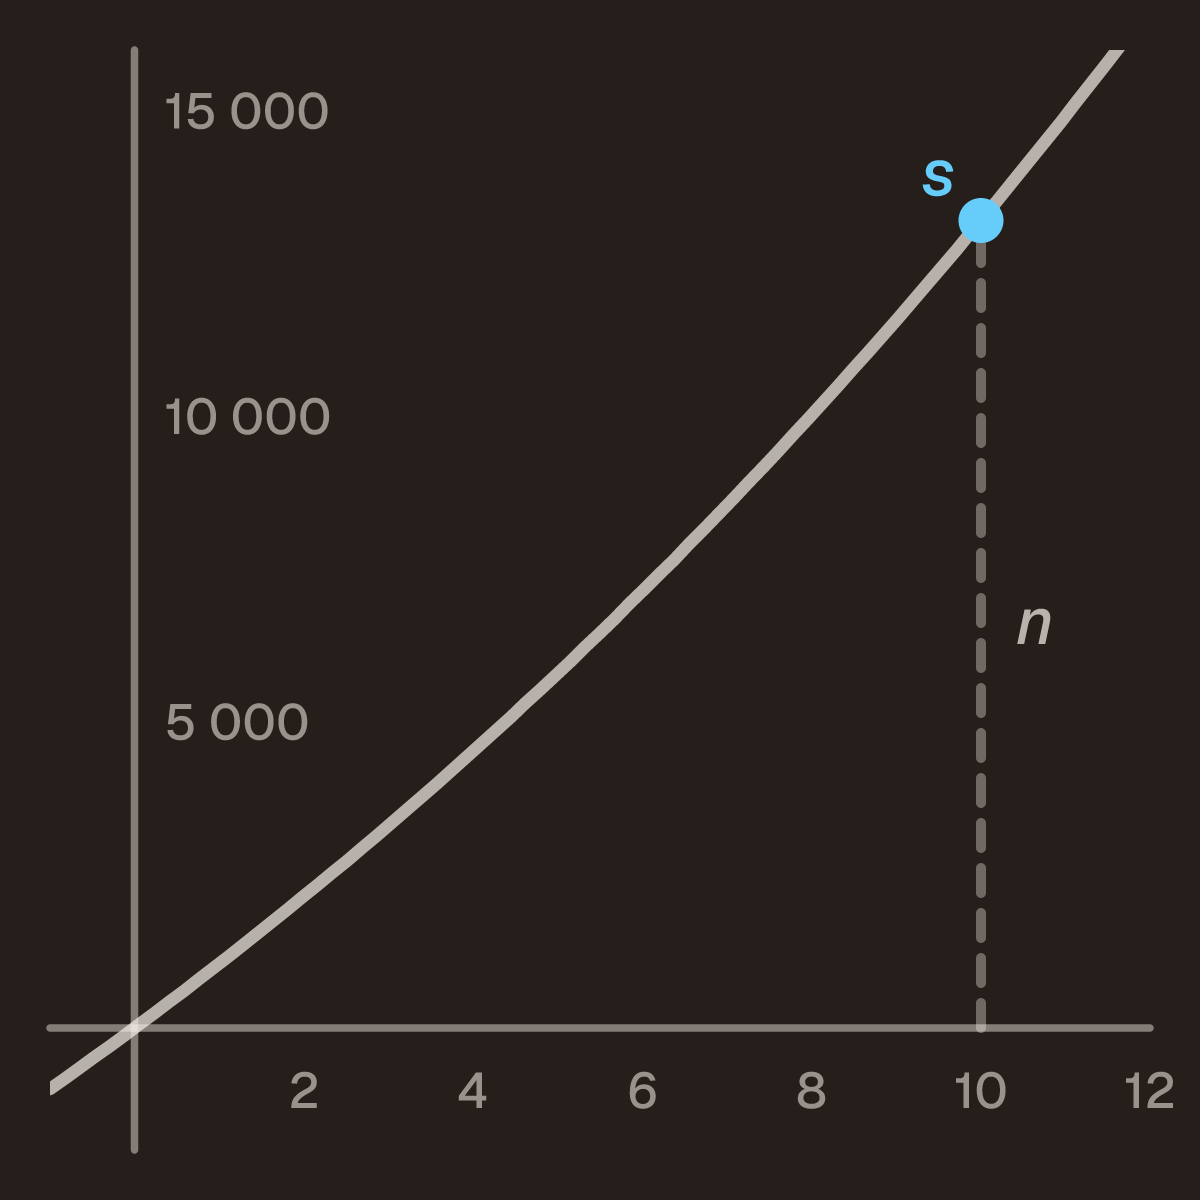
Tio perioder. 1 000 kr i början av varje period i tio perioder med 5 % per period:
- s = 1 000 · (1,05¹⁰ − 1)/0,05 · 1,05 ≈ 13 206,79 kr
Samma insättningar i slutet av perioden ger 12 577,89 kr. Skillnaden, 628,89 kr, är 5 % av 12 577,89:
en periods ränta på hela summan.
Början eller slutet av perioden
Det är den enda skillnaden mellan den här formeln och den vanliga, och den syns inte i frågan förrän
du frågar efter den. Lönen kommer den 25:e och sparandet dras dagen efter: det är början av perioden. Den
vanliga sparformeln, och kalkylatorerna på den här webbplatsen, räknar med slutet.
| Perioder |
Slutet av perioden |
Början av perioden |
| 1 |
1 000,00 |
1 050,00 |
| 5 |
5 525,63 |
5 801,91 |
| 10 |
12 577,89 |
13 206,79 |
| 20 |
33 065,95 |
34 719,25 |
| 30 |
66 438,85 |
69 760,79 |
1 000 kr per period och 5 % per period. Kvoten mellan kolumnerna är 1,05 på varje rad.
De andra frågorna
Kortet högst upp på sidan löser ut vilken som helst av de fyra storheterna. Insättningen är en
division: a = s / (((1 + p/100)ⁿ − 1)/(p/100) · (1 + p/100)). Antalet perioder kräver en logaritm,
eftersom n sitter i en exponent:
- n = ln(1 + s · (p/100) / (a · (1 + p/100))) / ln(1 + p/100)
Med 1 000 kr per period och 5 % tar det 13,7 perioder att nå 20 000 kr, alltså 14 hela insättningar.
Räntesatsen går inte att lösa ut, av samma skäl som för den vanliga sparformeln: ekvationen har grad
n i räntan. Kortet söker fram den.
Vill du veta vad samma insättningar är värda i dag i stället för vid slutet är det
nuvärdet vid betalning i början av perioden.
Vanliga misstag
- Att använda den vanliga formeln för insättningar i början av månaden. Svaret blir en periods ränta
för lågt. Multiplicera med
(1 + p/100).
- Att multiplicera med
(1 + p/100) två gånger. Den extra faktorn kommer en gång, för att varje
insättning flyttas en period. En formel från en bok som redan skriver (1 + p/100)ⁿ⁺¹ − (1 + p/100) i
täljaren har den inbakad.
- Att blanda årsränta och månader. Sparar du varje månad måste
p vara räntan per månad och n
antalet månader. 6 % effektivt om året är ungefär 0,487 % i månaden, inte 0,5 %.
- Att räkna räntan i procent som decimaltal, eller tvärtom. I formeln står
p/100. Skriver du 0,05
där det ska stå 5 blir räntan hundra gånger för liten.
Vanliga frågor
Vad betyder prenumerando och postnumerando?
Prenumerando betyder att betalningen görs i början av perioden, postnumerando i slutet. Den här sidan är
prenumerando. Månadssparande till ett mål
och annuitetsformeln är postnumerando.
Hur hänger formeln ihop med den geometriska summan?
Slutvärdet är summan a · k + a · k² + … + a · kⁿ med k = 1 + p/100, en
geometrisk summa med första termen a · k och
kvoten k. Formeln för summan ger a · k · (kⁿ − 1)/(k − 1), och k − 1 är p/100.
Räknar sparkalkylatorn med början eller slutet av månaden?
Ränta-på-ränta-kalkylatorn lägger in månadssparandet i slutet av varje
månad. Sparar du i början blir slutbeloppet ungefär en månads avkastning högre på det som sparats in.