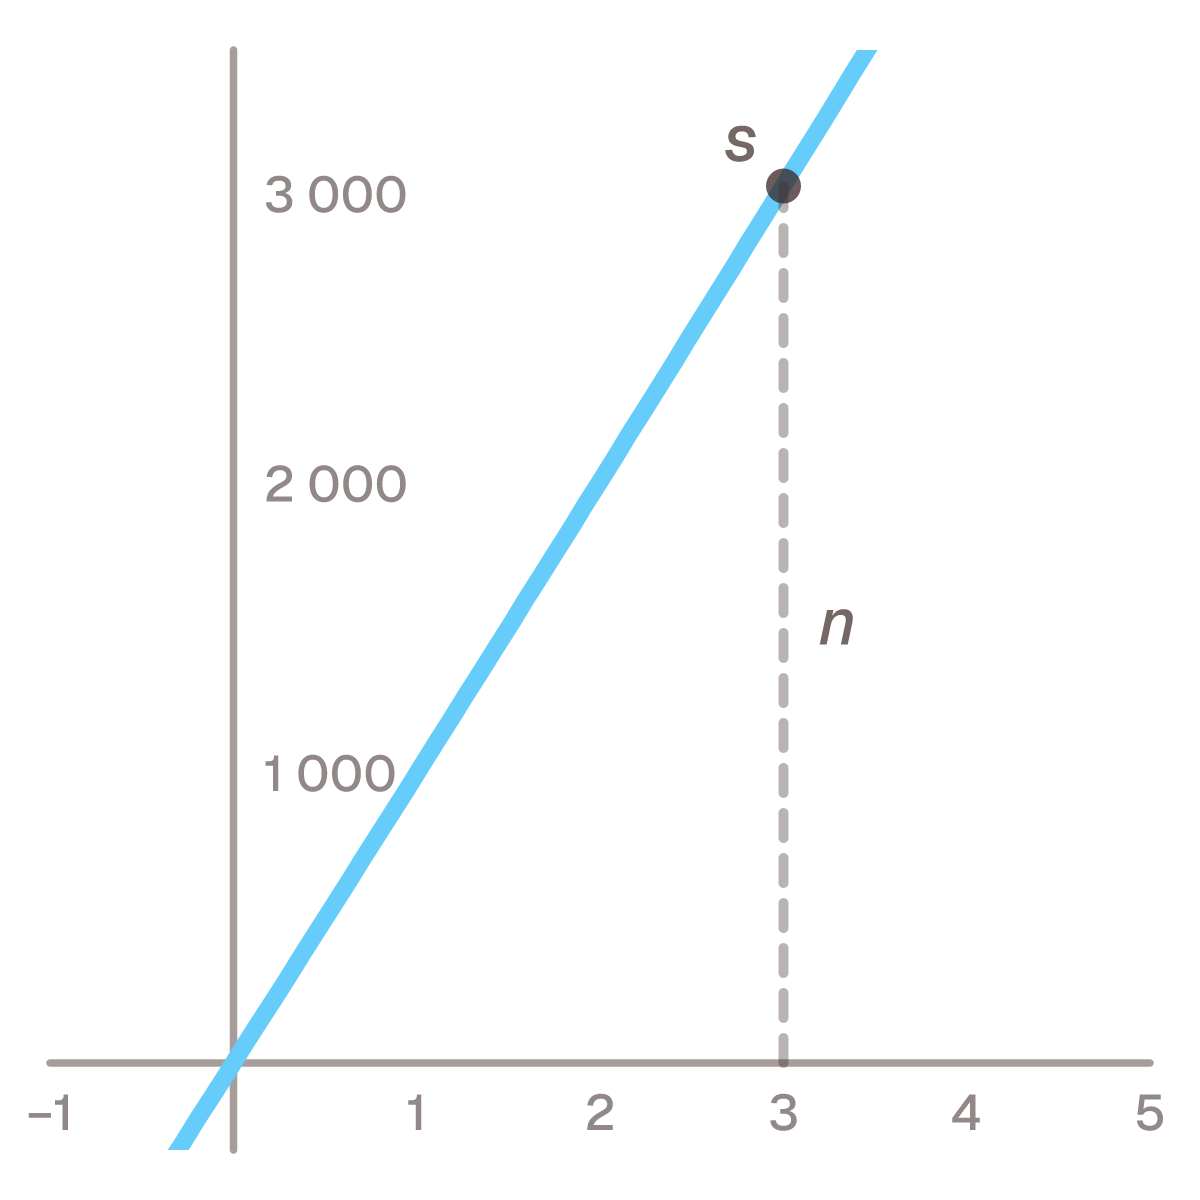
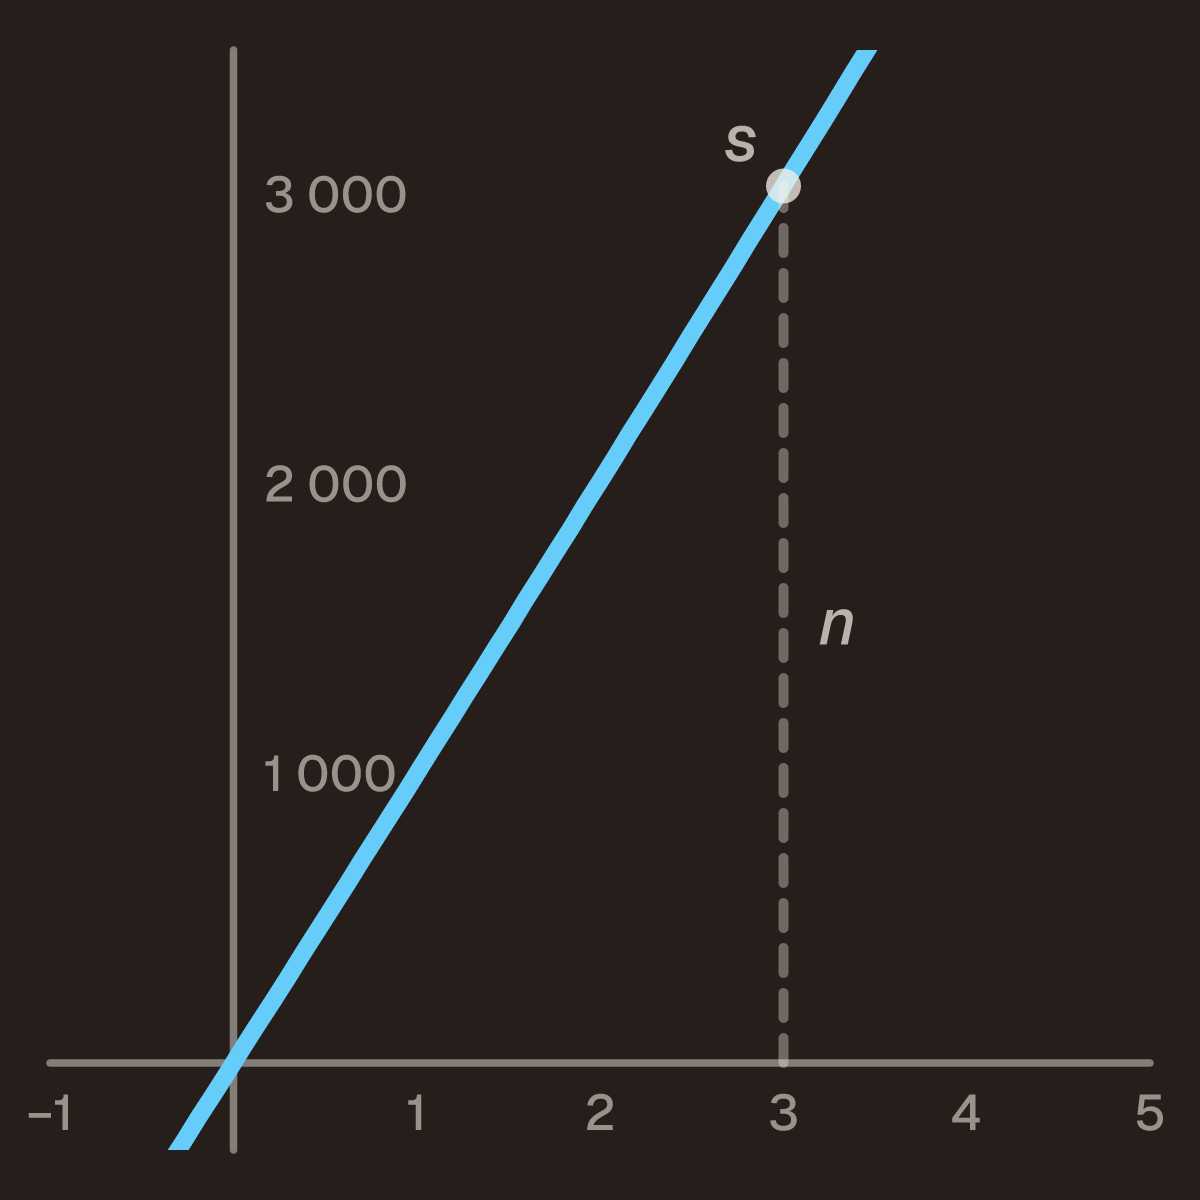
“Jag vill ha 300 000 kr om tio år. Hur mycket måste jag sätta in i månaden?” Att dela 300 000 med 120
månader ger 2 500 kr, men det svaret ignorerar att de första insättningarna hinner växa i nästan tio år.
Formeln tar med det:
- a = s · r / ((1 + r)ⁿ − 1)
Där a är månadsinsättningen, s beloppet du vill nå, r avkastningen per månad och n antalet
månader. Insättningen antas ske i slutet av varje månad, så den sista hinner inte växa alls.
Det är samma rad som en geometrisk summa med kvoten 1 + r,
vänd mot den fråga som faktiskt ställs. Att nämnaren är r och inte k − 1 beror bara på att
subtraktionen redan är gjord: kvoten i ett sparande är ett plus räntan.
Avkastningen per månad ur en årsavkastning
n räknar månader, så r måste vara avkastningen per månad. Är 6 % om året en effektiv
årsavkastning, som när en fonds utveckling anges för ett helt år, är månadsavkastningen inte 0,5 % utan
- r = 1,06^(1/12) − 1 ≈ 0,4868 %
eftersom varje månads avkastning i sin tur växer. Är 6 % i stället en nominell ränta som banken lägger
till varje månad är 0,5 % rätt. Skillnaden ser liten ut och är det inte: med 0,5 % per månad landar
exemplet nedan på 1 831 kr i månaden, med 0,4868 % på 1 846 kr. Femton kronor i
månaden i tio år är 1 800 kr, och det är bara på ett litet sparande.
Sparmålskalkylatorn gör omräkningen själv — där skriver du in årsräntan.
Räkneexempel
Tre månader, som går att kontrollera för hand. 1 000 kr i månaden i tre månader med 1 % per månad.
Första insättningen hinner växa två gånger och blir 1 020,10 kr, den andra en gång och blir 1 010 kr,
den tredje inte alls. Summan är 3 030,10 kr, och formeln säger
1 000 = 3 030,10 · 0,01 / (1,01³ − 1) — samma tal från andra hållet.
300 000 kr på tio år. Med 6 % effektiv årsavkastning, alltså r ≈ 0,0048676 och n = 120:
- a = 300 000 · 0,0048676 / (1,0048676¹²⁰ − 1) ≈ 1 846 kr i månaden
Du sätter in 221 575 kr av egna pengar; resten, knappt 80 000 kr, är avkastning. Jämför med 2 500 kr i
månaden, som är vad en ren division hade sagt.
Åt andra hållet. 2 000 kr i månaden i tjugo år med samma antagande blir
2 000 · (1,0048676²⁴⁰ − 1) / 0,0048676 ≈ 906 877 kr, varav 480 000 kr är insatta pengar.
De tre andra frågorna
Kortet högst upp på sidan löser ut vilken som helst av de fyra storheterna:
| Det du inte vet |
Hur det går till |
| Månadsinsättningen |
a = s · r / ((1 + r)ⁿ − 1) |
| Beloppet du når |
s = a · ((1 + r)ⁿ − 1) / r |
| Antalet månader |
n = ln(1 + s · r / a) / ln(1 + r) |
| Avkastningen |
går inte att lösa ut — söks fram |
Antalet månader kräver en logaritm, eftersom n sitter i en exponent. Med 2 000 kr i månaden och
6 % om året tar 300 000 kr ungefär 113 månader, alltså nio år och fem månader.
Avkastningen går inte att lösa ut. Utskriven är formeln en ekvation av grad n − 1 i r, och n
är det du själv skrev — ett kort behöver ett uttryck som fungerar för varje n, och något sådant finns
inte. Kortet söker därför fram räntan genom att pröva sig fram tills båda leden möts.
Vanliga misstag
- Att dela en effektiv årsavkastning med tolv. 6 % effektivt om året är 0,4868 % i månaden, inte
0,5 %. Det är
förändringsfaktorn som ska tolftas rot, inte procentsatsen som
ska delas.
- Att räkna
n i år. n är antalet insättningar. Tio år är 120.
- Att glömma pengarna du redan har. Den här formeln börjar på noll. Har du redan ett kapital ska det
växa för sig och dras av från målet först — det gör sparmålskalkylatorn.
- Att tro att målet alltid är större än insatsen. Det är det, men bara om avkastningen är positiv.
Är målet mindre än
a · n finns det ingen ränta som når dit, och kortet säger det i stället för att
räkna fram ett negativt tal.
- Att räkna med avkastning före skatt och avgifter. Formeln räknar på den avkastning du matar in.
Vad som blir kvar efter skatt och fondavgifter är en annan fråga, och den avgör vilket
r du ska
skriva.
Vanliga frågor
Vad händer om avkastningen är 0?
Då går formeln inte att använda — den dividerar med r. Men frågan blir också trivial: utan avkastning
är månadsinsättningen målet delat med antalet månader, alltså 300 000 / 120 = 2 500 kr. Kortet på den
här sidan säger det i stället för att räkna.
Räknar formeln med pengar jag redan har sparat?
Nej. Den utgår från noll. Har du redan ett kapital låter du det växa för sig — kapital · (1 + r)ⁿ,
vilket är ränta på ränta — och drar bort resultatet från målet innan
du använder formeln. Sparmålskalkylatorn tar det som ett eget fält.
Spelar det roll om jag sätter in i början eller slutet av månaden?
Ja, men mindre än man tror. Formeln här antar slutet av månaden. Sätter du in i början hinner varje
insättning växa en månad till, och hela summan blir (1 + r) gånger större — med 0,4868 % i månaden
alltså ungefär en halv procent mer. På 300 000 kr är det drygt 1 400 kr.