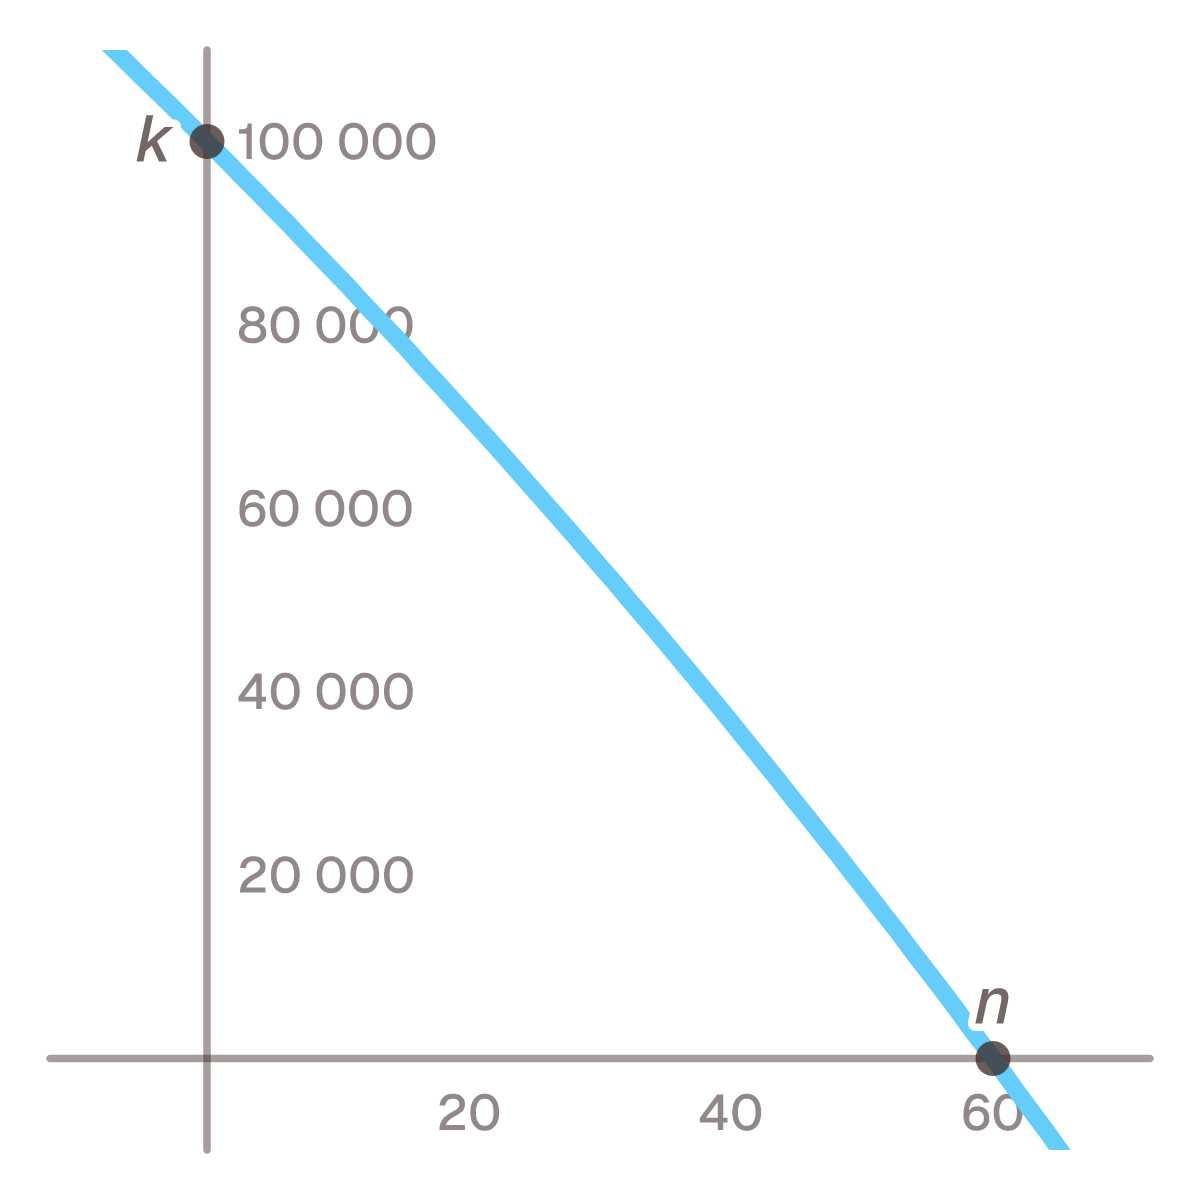
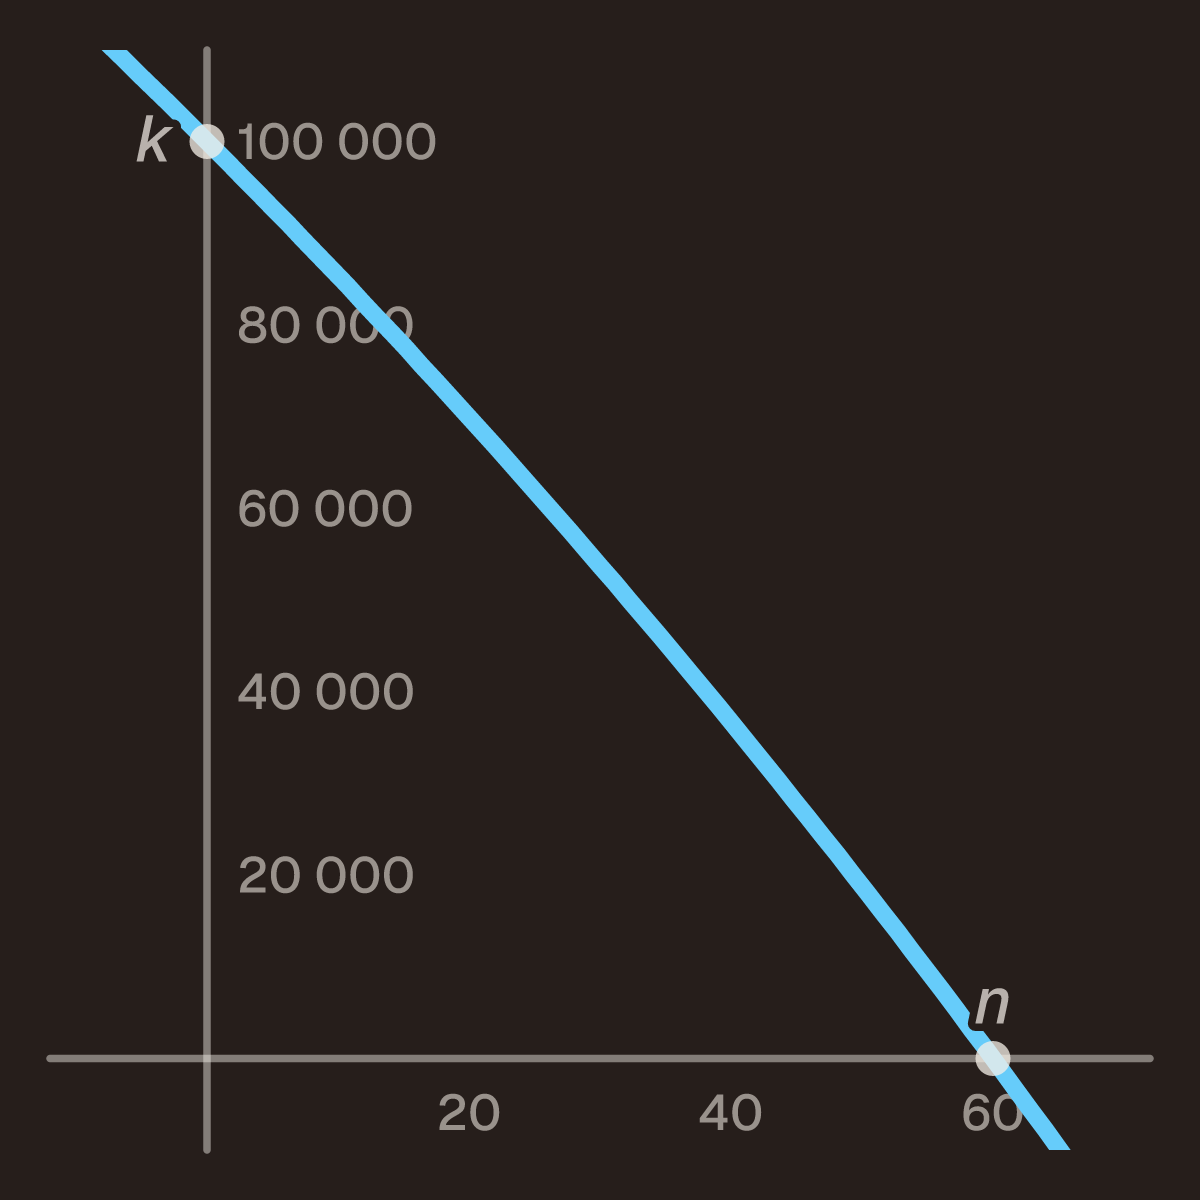
- a = k · r · (1 + r)ⁿ / ((1 + r)ⁿ − 1)
Räntan r är per period, inte per år. Det är ett vanligt fel med den här formeln. Betalar du
varje månad på ett lån med 4 % nominell årsränta är r = 0,04/12 ≈ 0,003333 och n är antalet månader.
Sätter du in 0,04 och 30 blir svaret fel med en faktor tolv.
Ett räkneexempel
2 000 000 kr, 4 % nominell årsränta, 30 år. Då är r = 0,04/12 och n = 360:
a = 2 000 000 · 0,003333 · 1,003333³⁶⁰ / (1,003333³⁶⁰ − 1) ≈ 9 548 kr i månaden
Första månaden är räntan 2 000 000 · 0,003333 = 6 667 kr, så 9 548 − 6 667 ≈ 2 882 kr är amortering.
Nästa månad är skulden mindre, räntan därmed också, och amorteringen större — betalningen är densamma
hela vägen, men delningen mellan ränta och amortering förskjuts månad för månad. Totalt betalas
9 548 · 360 ≈ 3 437 000 kr, varav ungefär 1 437 000 kr är ränta.
Härledning
Annuiteten är inte en definition utan något som följer, och det som följer ur är en geometrisk summa.
Varje betalning a görs vid en egen tidpunkt, och en betalning om t perioder är värd a/(1 + r)ᵗ i dag.
Lånet är precis så stort som summan av alla betalningarnas nuvärden:
- k = a/(1 + r) + a/(1 + r)² + … + a/(1 + r)ⁿ
- Det är en geometrisk summa med kvoten 1/(1 + r). Dess värde är a · (1 − (1 + r)⁻ⁿ)/r
- k = a · (1 − (1 + r)⁻ⁿ)/r
- a = k · r / (1 − (1 + r)⁻ⁿ)
- Förläng med (1 + r)ⁿ: a = k · r · (1 + r)ⁿ / ((1 + r)ⁿ − 1)
Steg 4 och steg 5 är samma tal. Många läroböcker stannar på steg 4; formen med positiva exponenter är
lättare att sätta och lättare att räkna på för hand.
Annuitet eller rak amortering
Rak amortering betyder att du amorterar lika mycket varje månad och betalar ränta ovanpå. På samma lån
som ovan blir första månaden 5 556 + 6 667 ≈ 12 222 kr — betydligt mer än annuitetens 9 548 kr — men
betalningen sjunker sedan varje månad, och den totala räntan blir lägre eftersom skulden betas av
snabbare i början.
Annuitet ger en förutsägbar utgift. Rak amortering ger, vid samma ränta och löptid, en lägre
räntekostnad. Det är avvägningen.
Att räkna ut det i praktiken
Formeln ger betalningen direkt. Vill du i stället veta antalet perioder går den att lösa ut med en
logaritm, precis som i ränta på ränta. Vill du veta räntan finns
ingen sluten lösning alls — någon rad r = … går inte att skriva. Den måste sökas fram: man prövar sig
fram tills formelns båda led möts. Väljer du r i kortet högst upp är det precis det som händer, och
det är också vad ett kalkylblads målsökning gör.
Vanliga frågor
Vad händer om räntan är 0?
Formeln går inte att använda rakt av — nämnaren blir 0. Men gränsvärdet är det självklara: utan ränta
är betalningen k/n, alltså lånet delat på antalet perioder.
Är amortering och betalning samma sak?
Nej. Betalningen är summan av ränta och amortering. Amorteringen är den del som minskar skulden, alltså
betalningen minus räntan på den kvarvarande skulden den perioden. I ett annuitetslån är betalningen
konstant och amorteringen växer.
Gäller formeln för effektiv ränta?
Nej. Den här formeln utgår från en nominell ränta som räknas per period. Effektiv ränta räknar in
avgifter och uppläggningskostnader och definieras i lag — den måste sökas numeriskt och kan inte
läsas ur den här raden.