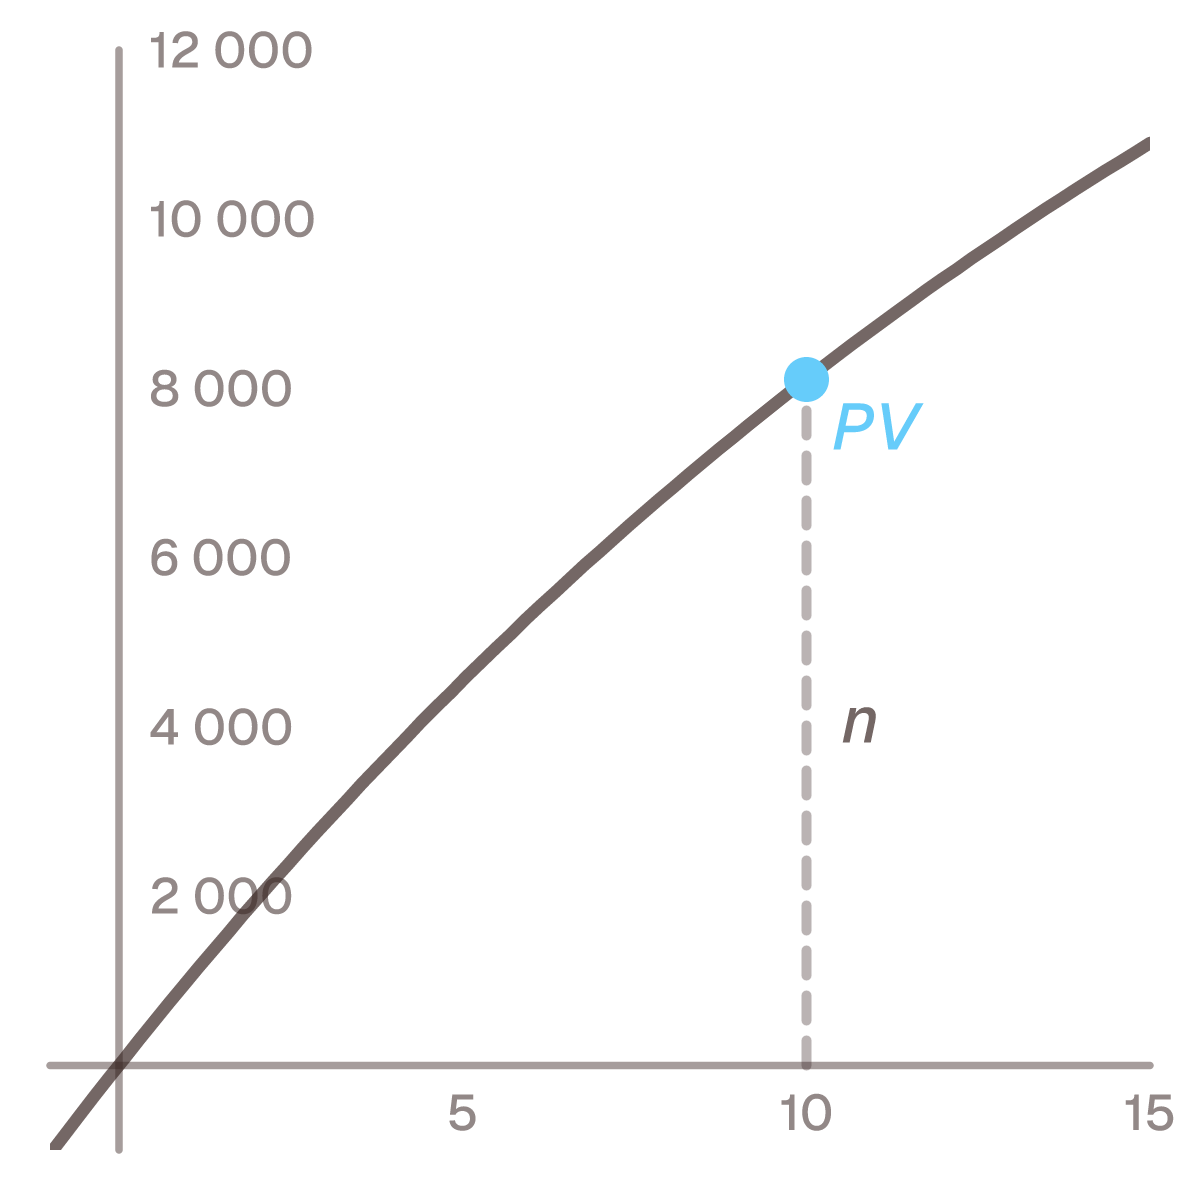
- PV = a · (1 − (1 + p/100)⁻ⁿ) / (p/100) · (1 + p/100)
Där a är betalningen per period, p räntesatsen per period i procent, n antalet betalningar och PV
nuvärdet, räknat vid den första betalningen. Betalningen kommer i början av varje period, det som inom
företagsekonomi kallas prenumerando.
Gäller när betalningarna är lika stora, räntesatsen är densamma varje period och perioden för räntan är
samma som perioden mellan betalningarna.
Allt fram till det sista · (1 + p/100) är nuvärdet när betalningarna kommer i slutet av perioden — det
som ett annuitetslån bygger på (annuitetsformeln
skriver räntan som decimaltal, r = p/100). Kommer varje betalning en period tidigare diskonteras den en
period mindre, och hela nuvärdet blir (1 + p/100) gånger större. Den första betalningen diskonteras
inte alls: den betalas i dag.
Räkneexempel
Tio perioder. 1 000 kr i början av varje period i tio perioder, 5 % per period:
- PV = 1 000 · (1 − 1,05⁻¹⁰)/0,05 · 1,05 ≈ 8 107,82 kr
Samma betalningar i slutet av perioden är värda 7 721,73 kr. Kvoten är 1,05.
Två andra vägar till samma tal. Summera de tio betalningarna, var och en diskonterad det antal perioder
den ligger fram i tiden: 1 000 + 1 000/1,05 + 1 000/1,05² + … + 1 000/1,05⁹ ≈ 8 107,82. Eller ta
slutvärdet av samma betalningar, 13 206,79 kr,
och diskontera det tio perioder: 13 206,79 / 1,05¹⁰ ≈ 8 107,82.
Leasing i tre år. 50 000 kr i början av varje år i tre år, 6 % kalkylränta:
- PV = 50 000 + 50 000/1,06 + 50 000/1,06² ≈ 141 669,63 kr
Formeln ger samma tal. Med betalningarna i slutet av varje år hade nuvärdet varit 133 650,60 kr — en
skillnad på drygt 8 000 kr för samma tre betalningar.
Början eller slutet av perioden
Det är den enda skillnaden mot den vanliga nuvärdesformeln. Hyra i förskott och en leasingavgift som
betalas när avtalet börjar hör hit; ett annuitetslån betalas i efterskott, en månad efter att pengarna
lånats ut.
| Perioder |
Slutet av perioden |
Början av perioden |
| 1 |
952,38 |
1 000,00 |
| 5 |
4 329,48 |
4 545,95 |
| 10 |
7 721,73 |
8 107,82 |
| 20 |
12 462,21 |
13 085,32 |
| 30 |
15 372,45 |
16 141,07 |
1 000 kr per period och 5 % per period. Vid en period är nuvärdet betalningen själv.
De andra frågorna
Kortet högst upp på sidan löser ut vilken som helst av de fyra storheterna. Betalningen är en
division. Antalet perioder kräver en logaritm:
- n = −ln(1 − PV · (p/100) / (a · (1 + p/100))) / ln(1 + p/100)
Uttrycket i logaritmen måste vara större än 0. Är det inte det är nuvärdet större än vad betalningar i
all framtid är värda, a · (100 + p)/p, och då räcker inget antal perioder. Räntesatsen går inte att
lösa ut; kortet söker fram den, på samma sätt som för
nettonuvärdet.
Vanliga misstag
- Att diskontera den första betalningen. Den kommer i dag och är värd sitt fulla belopp. Den sista
diskonteras
n − 1 perioder, inte n.
- Att använda formeln för slutet av perioden på hyra i förskott. Nuvärdet blir en periods ränta för
lågt. Multiplicera med
(1 + p/100).
- Att blanda årsränta och månader. Betalas något varje månad måste
p vara räntan per månad och n
antalet månader.
- Att skriva räntan som decimaltal. I formeln står
p/100. Skriver du 0,05 där det ska stå 5 blir
räntan hundra gånger för liten och nuvärdet nästan a · n.
Vanliga frågor
Varför blir nuvärdet större när betalningarna kommer tidigare?
Pengar som kommer tidigare kan läggas på ränta längre. Varje betalning ligger en period närmare i tiden,
så den delas med (1 + p/100) en gång mindre.
Vad betyder prenumerando och postnumerando?
Prenumerando betyder att betalningen görs i början av perioden, postnumerando i slutet. Den här sidan är
prenumerando; annuitetsformeln för lån är postnumerando.
Vad händer om betalningarna aldrig tar slut?
Då går (1 + p/100)⁻ⁿ mot 0, och nuvärdet blir a · (1 + p/100)/(p/100). Det är
nuvärdet av en evig ränta med den första
betalningen i dag i stället för om en period.