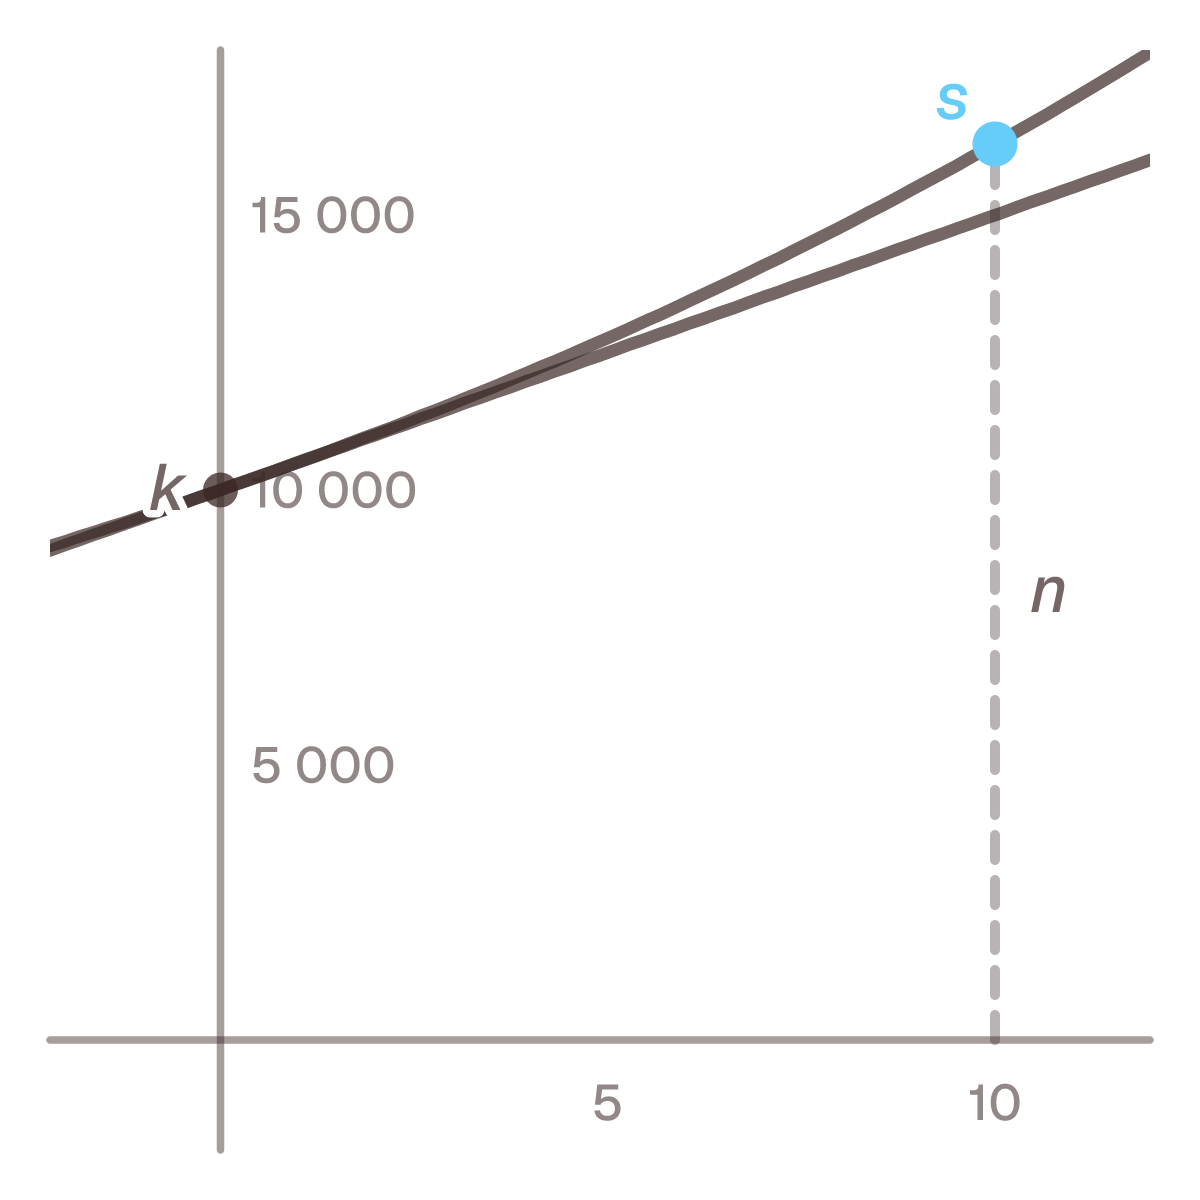
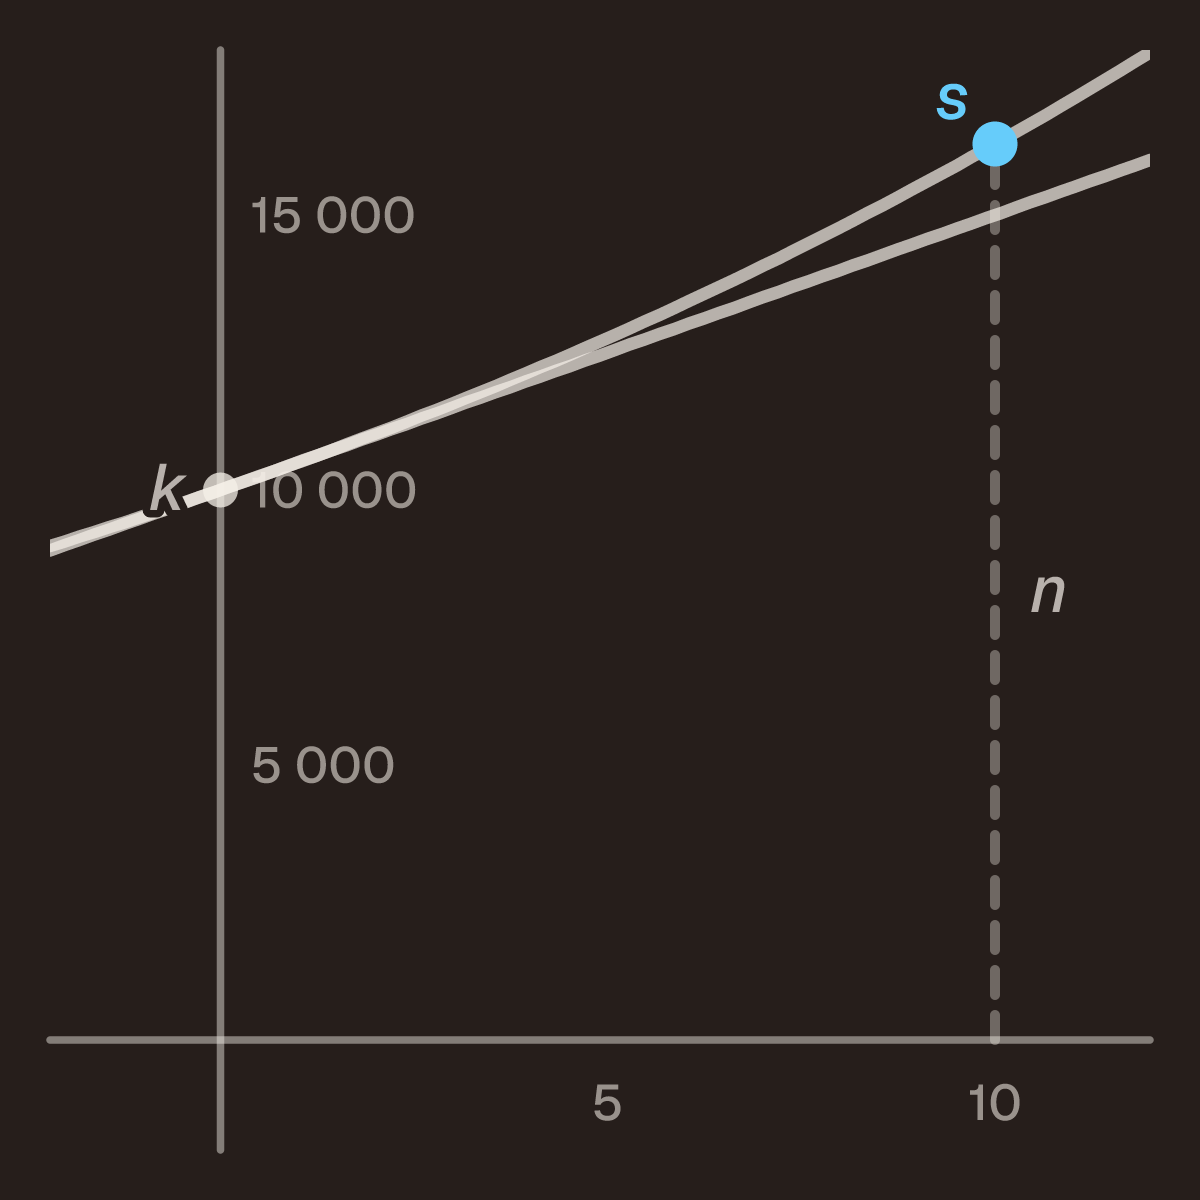
Talet inom parentesen är förändringsfaktorn. Vid 5 % ränta är den
1,05, och ett år med ränta är en multiplikation med 1,05. Två år är två multiplikationer, tio år är tio —
och tio multiplikationer med samma tal är just vad en potens betyder. Exponenten är alltså inte en
beräkningsteknik utan antalet gånger något har hänt.
Ränta på ränta kallas också sammansatt ränta.
10 000 kr i två år till 10 %: 10 000 · 1,10² = 10 000 · 1,21 = 12 100 kr.
Därför blir det inte 12 000
Enkel ränta på samma belopp ger 1 000 kr per år, alltså 12 000 kr. De
100 kronor som skiljer är räntan på det första årets ränta. Ett år syns knappt; det är år efter år som
skillnaden blir stor.
| År |
Enkel ränta |
Ränta på ränta |
| 1 |
11 000 |
11 000 |
| 2 |
12 000 |
12 100 |
| 5 |
15 000 |
16 105 |
| 10 |
20 000 |
25 937 |
| 30 |
40 000 |
174 494 |
Efter trettio år är det ena beloppet fyra gånger insatsen och det andra sjutton gånger. Det är
skillnaden mellan ett påslag och en faktor.
Att lösa ut de andra variablerna
Kapitalet är en division: k = s / (1 + p/100)ⁿ. Det är nuvärdet — vad du behöver sätta in i dag för
att ha s om n år.
Antalet år kräver en logaritm, eftersom det står i exponenten:
- n = ln(s/k) / ln(1 + p/100)
Vilken bas logaritmen har spelar ingen roll: de två logaritmerna divideras och basen förkortas bort. lg
ger samma svar som ln.
Räntesatsen kräver en rot, skriven som ett bråk i exponenten:
- p = 100 · ((s/k)^(1/n) − 1)
Det är samma räkning som en genomsnittlig årlig tillväxt: faktorn upphöjt till ett
delat med antalet år, minus ettan som bara var kapitalet du redan hade.
Nuvärde och slutvärde
Företagsekonomin har egna namn på de två beloppen, och de är två lägen av samma formel snarare än två
formler. Slutvärdet är s: vad ett belopp har vuxit till efter n år. Nuvärdet är k: vad ett
belopp som kommer om n år är värt i dag, när man räknar tillbaka det med samma faktor.
- Slutvärde: s = k · (1 + p/100)ⁿ
- Nuvärde: k = s / (1 + p/100)ⁿ
Räntesatsen kallas kalkylränta när man räknar baklänges — avkastningskravet man mäter det framtida
beloppet mot, inte en ränta någon betalar ut. 100 000 kr om fem år, med 6 % kalkylränta:
100 000 / 1,06⁵ ≈ 74 726 kr. Mer än så är det inte värt att betala i dag för att få dem.
Nuvärdet av flera betalningar är summan av varje betalnings eget nuvärde. Är betalningarna lika stora och
kommer år efter år är den summan annuitetsformeln läst baklänges —
samma geometriska summa, en gång framåt och en gång tillbaka.
Vanliga misstag
- Att multiplicera procenten med antalet år. 5 % i tio år är inte 50 %, utan 1,05¹⁰ ≈ 1,629, alltså
62,9 %. Att addera procent ger enkel ränta.
- Att räkna med 0,05 i stället för 1,05. Faktorn innehåller alltid det du redan hade.
- Att blanda ihop perioder. Om räntan läggs till varje månad är
n antalet månader och p
månadsräntan — inte årsräntan.
Vanliga frågor
Vad händer om räntan är negativ?
Formeln gäller ändå. −10 % i tre år är 0,9³ = 0,729, alltså 72,9 % kvar. Räntesatsen måste
bara vara över −100 %, för vid exakt −100 % är allt borta redan första året.
Gäller formeln om jag sparar varje månad?
Nej. Den här formeln gäller ett belopp som får ligga. Regelbundna insättningar är en summa av många
sådana belopp, var och en med sitt eget antal år, och den räkningen gör
ränta på ränta-kalkylatorn åt dig.
Hur snabbt fördubblas pengarna?
Sätt s = 2k, så förkortas kapitalet bort och bara räntesatsen är kvar. Det är
fördubblingstid.