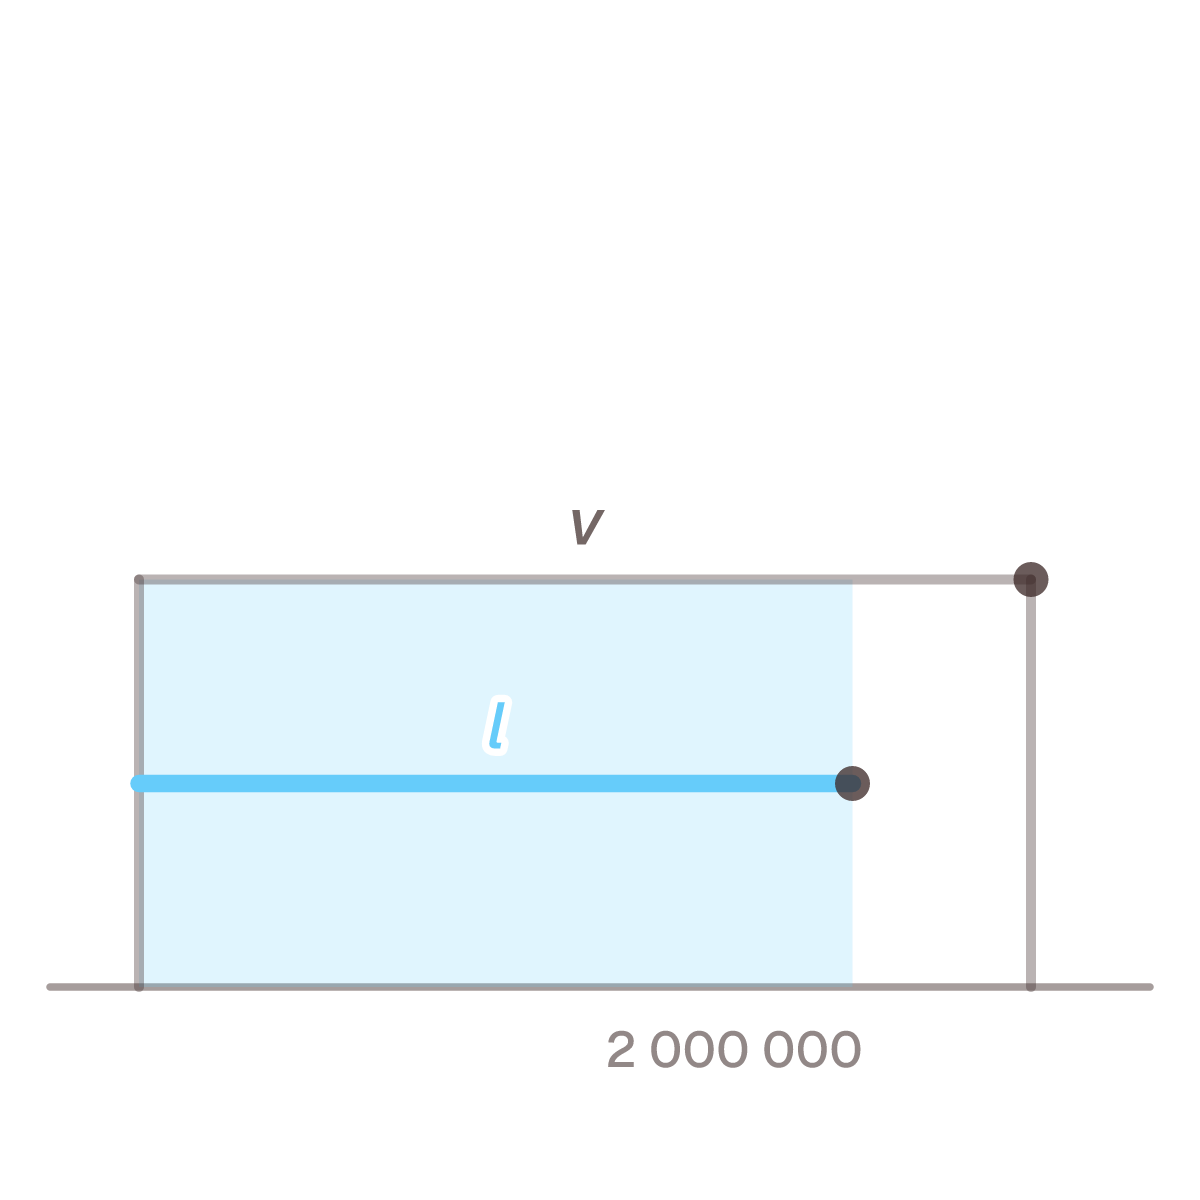
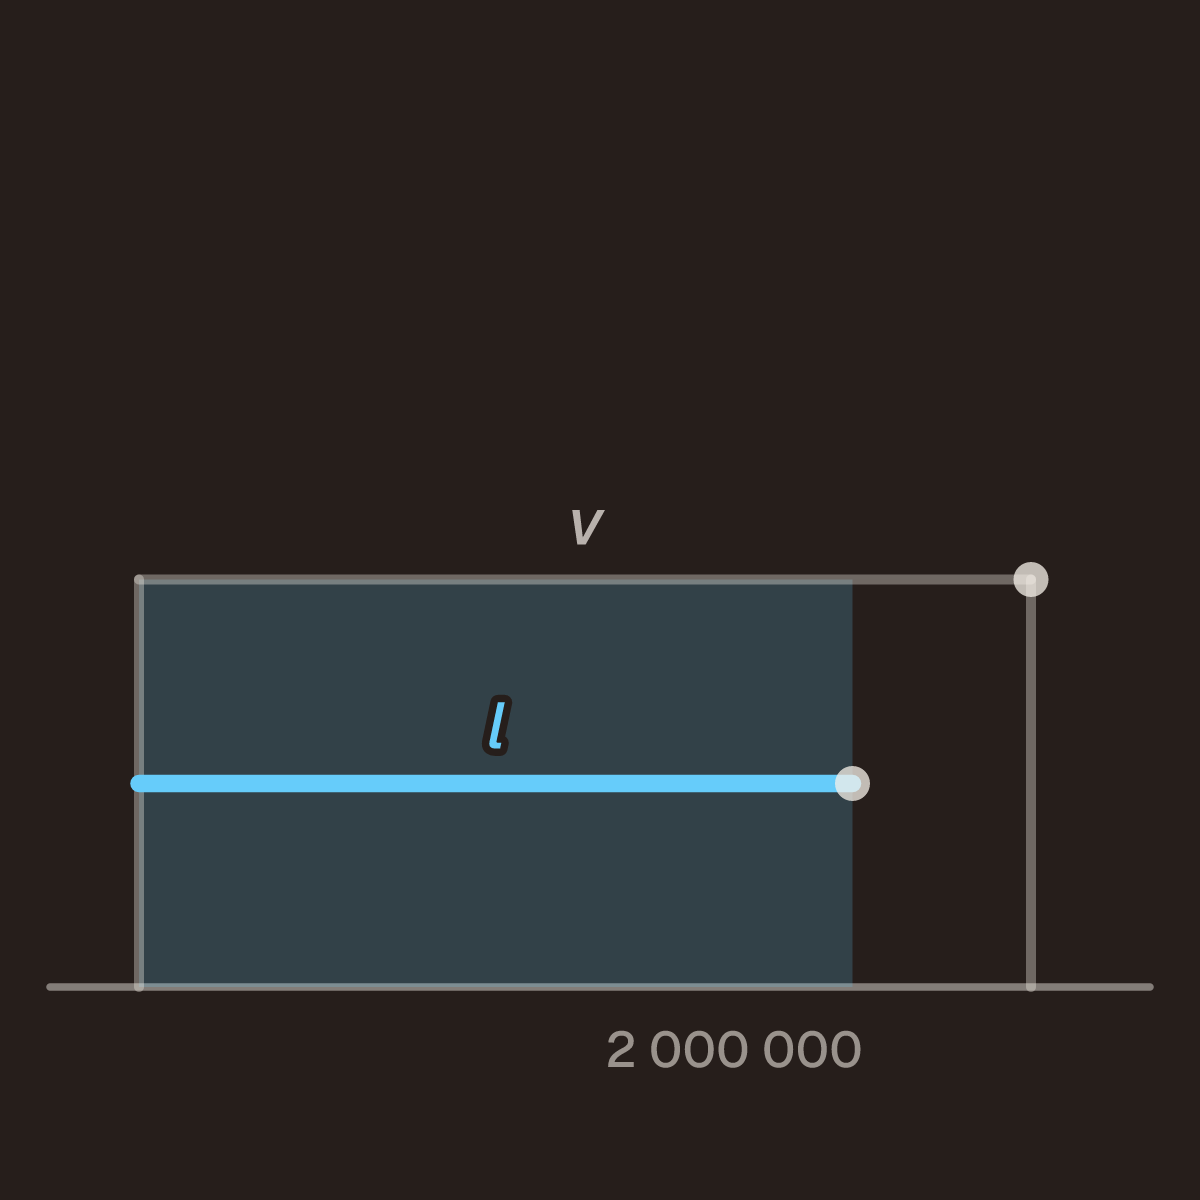
Där l är lånet, v bostadens värde och b belåningsgraden i procent. Lånar du 2 400 000 kr till en
bostad värd 3 000 000 kr är belåningsgraden
- 100 · 2 400 000 / 3 000 000 = 80 %
Det är en definition — samma räkning som procent av ett tal,
läst med procentsatsen som det okända. Resten är kontantinsatsen: 80 % lånat är 20 % betalat kontant.
Tre räkneexempel
Belåningsgraden. 2 700 000 kr på en bostad värd 3 000 000 kr:
- b = 100 · 2 700 000 / 3 000 000 = 90 %
Lånet. Hur stort lån motsvarar 70 % av en bostad värd 3 500 000 kr?
- l = 70 · 3 500 000 / 100 = 2 450 000 kr
Värdet. Vilket värde gör ett lån på 2 200 000 kr till 55 %?
- v = 100 · 2 200 000 / 55 = 4 000 000 kr
Gränserna i lagen
Belåningsgraden är det tal både bolånetaket och amorteringskravet utgår från. Sedan 1 april 2026 står de i
lag (2026:226) om begränsning av
bostadskrediter,
som ersatte Finansinspektionens föreskrifter:
- Bolånetaket: vid köp av en bostad får belåningsgraden bli högst 90 % (4 §). Resten är
kontantinsats.
- Amorteringskravet (7 §):
| Belåningsgrad |
Amortering per år, minst |
| över 70 % |
2 % av lånet |
| över 50 %, men inte över 70 % |
1 % av lånet |
| 50 % eller lägre |
inget krav |
Gränserna är skrivna som “överstiger”, så vid exakt 70,0 % gäller enprocentsnivån och vid exakt 50,0 %
inget krav alls. Procenten räknas på lånebeloppet som det var som högst efter den senaste värderingen — inte
på skulden som den sjunker — vilket så länge kravet ligger på samma steg är rak
amortering: 2 % om året är lånet delat med 600 månader.
Belåningsgraden som avgör steget räknas däremot på skulden som den är, så när den har fallit under 70 %
sjunker kravet till 1 %, fortfarande av samma lånebelopp.
Värdet i nämnaren är marknadsvärdet vid köpet (13 §). En ny värdering får göras tidigast fem år efter
köpet, så belåningsgraden räknas inte om bara för att priserna rör sig.
Bolånekalkylatorn räknar ut både belåningsgraden och kravet som följer av den.
Belåningsgrad eller skuldkvot?
De förväxlas ofta, och skiljer sig i nämnaren:
|
Delat med |
Svaret är |
| Belåningsgrad |
bostadens värde |
en procentsats |
| Skuldkvot |
bruttoårsinkomsten |
ett antal gånger |
Belåningsgraden säger hur stor del av bostaden som är lånad. Skuldkvoten säger hur tung skulden är att
bära. Två köpare som lånar lika mycket till samma bostad får samma belåningsgrad — skuldkvoten skiljer dem åt
om de tjänar olika mycket.
Vanliga misstag
- Att dela med lånet i stället för med värdet. 2 400 000 av 3 000 000 är 80 %; tvärtom blir det 125 %.
Värdet står alltid under bråkstrecket.
- Att räkna på vad bostaden är värd i dag. Lagen utgår från marknadsvärdet vid köpet, och en ny
värdering får göras först efter fem år.
- Att tro att amorteringsbeloppet följer skulden. Procenten räknas på lånebeloppet vid den senaste
värderingen, så beloppet ligger still tills belåningsgraden passerar 70 eller 50 % och kravet byter steg.
- Att blanda ihop belåningsgrad och kontantinsats. De är varandras komplement: 85 % belåningsgrad är
15 % kontantinsats, inte 85 %.
Vanliga frågor
Hur stor kontantinsats behövs?
100 % minus belåningsgraden. Med taket på 90 % är det minst 10 % av köpeskillingen — på en bostad för
3 000 000 kr alltså 300 000 kr. Lägg märke till att taket gäller själva bolånet; hur kontantinsatsen
finansieras är en annan fråga, och ett lån som tas för den är fortfarande en skuld.
Vad händer med belåningsgraden när jag amorterar?
Den sjunker, eftersom täljaren minskar och nämnaren ligger still. Ett lån på 2 700 000 kr av 3 000 000 kr
är 90 %; efter 300 000 kr i amortering är det 2 400 000 / 3 000 000 = 80 %. Passerar den 70 eller 50 %
byter amorteringskravet steg, men procenten räknas fortfarande på lånebeloppet vid den senaste
värderingen.
Vad är skillnaden mot skuldkvot?
Nämnaren. Belåningsgraden delar lånet med bostadens värde; skuldkvoten
delar alla skulder med bruttoårsinkomsten. Den ena beskriver bostaden, den andra hushållet, och de kan
peka åt olika håll för samma köp.