r eff är lika med 100 gånger ((1 plus (12 delat med (100 gånger 12))) upphöjt till 12 minus 1), är lika med 100 gånger ((1 plus (12 delat med 1 200)) upphöjt till 12 minus 1), är lika med 100 gånger ((1 plus 0,01) upphöjt till 12 minus 1), är lika med 100 gånger (1,01 upphöjt till 12 minus 1), är ungefär 100 gånger (1,1268 minus 1), är ungefär 100 gånger 0,1268, är ungefär 12,6825
Uträkning7 steg
reff
=
100((1+12100·12)12−1)
=
100((1+121 200)12−1)
=
100((1+0,01)12−1)
=
100(1,0112−1)
≈
100(1,1268−1)
≈
100·0,1268
≈
12,6825
Vad formeln säger
r_eff = 100 · ((1 + r_nom / (100 · n))ⁿ − 1)
där r_nom är den nominella årsräntan i procent, n hur många gånger om året räntan läggs till och
r_eff den effektiva årsräntan, också i procent.
Den nominella räntan är det tal som står i avtalet. Läggs räntan till mer än en gång om året börjar den
ge egen ränta redan under året, och då blir det du faktiskt betalar eller får lite mer. Den effektiva
räntan är det talet, räknat om till ett helt år.
Räkneexempel
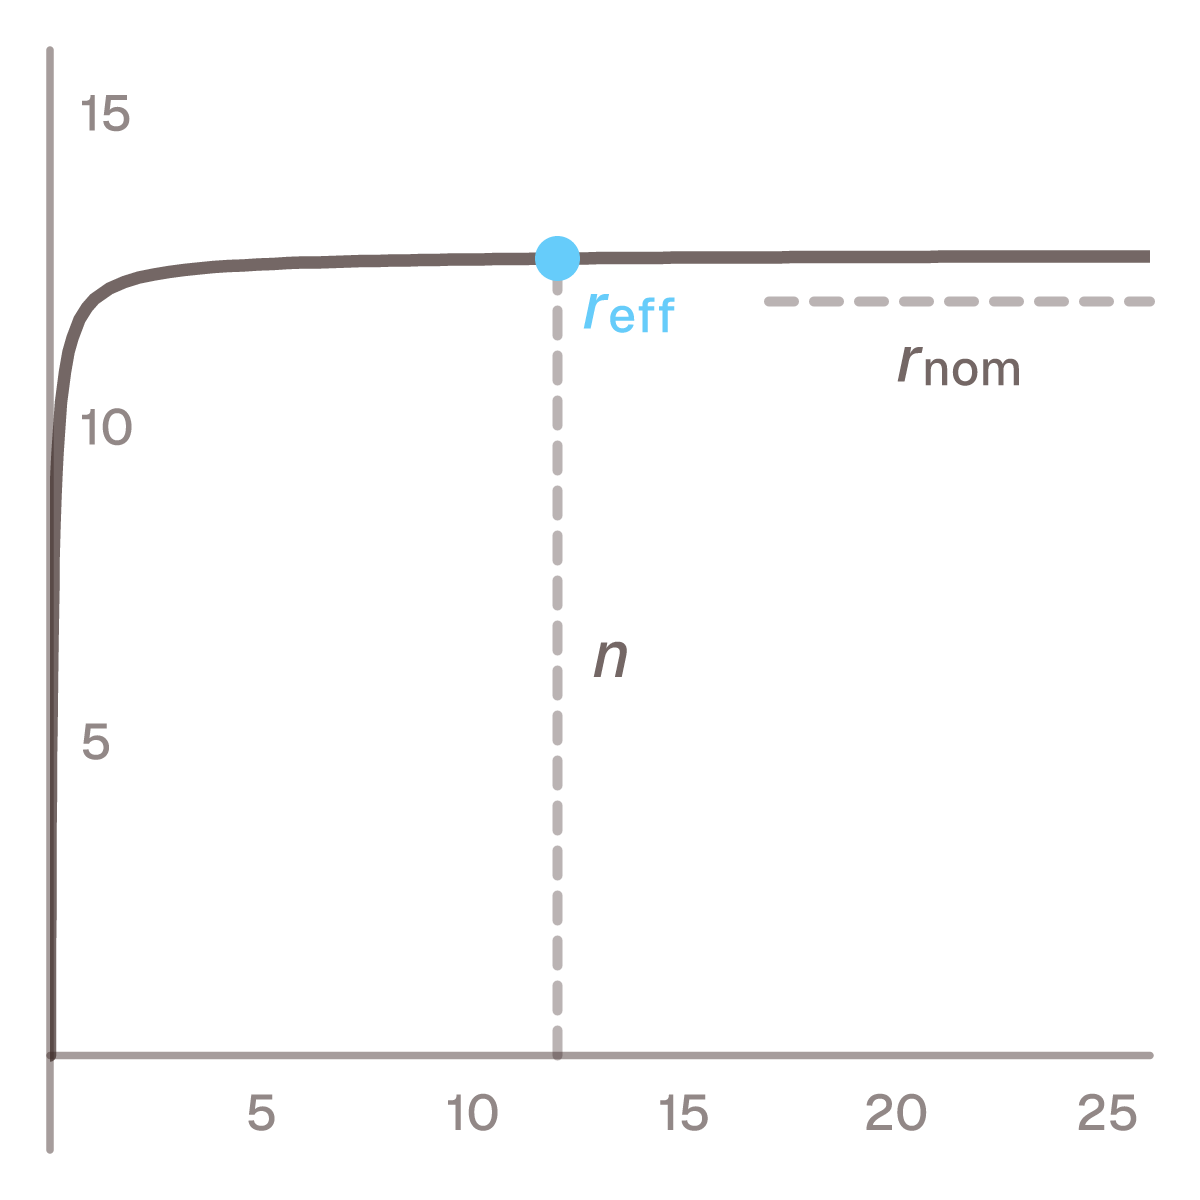
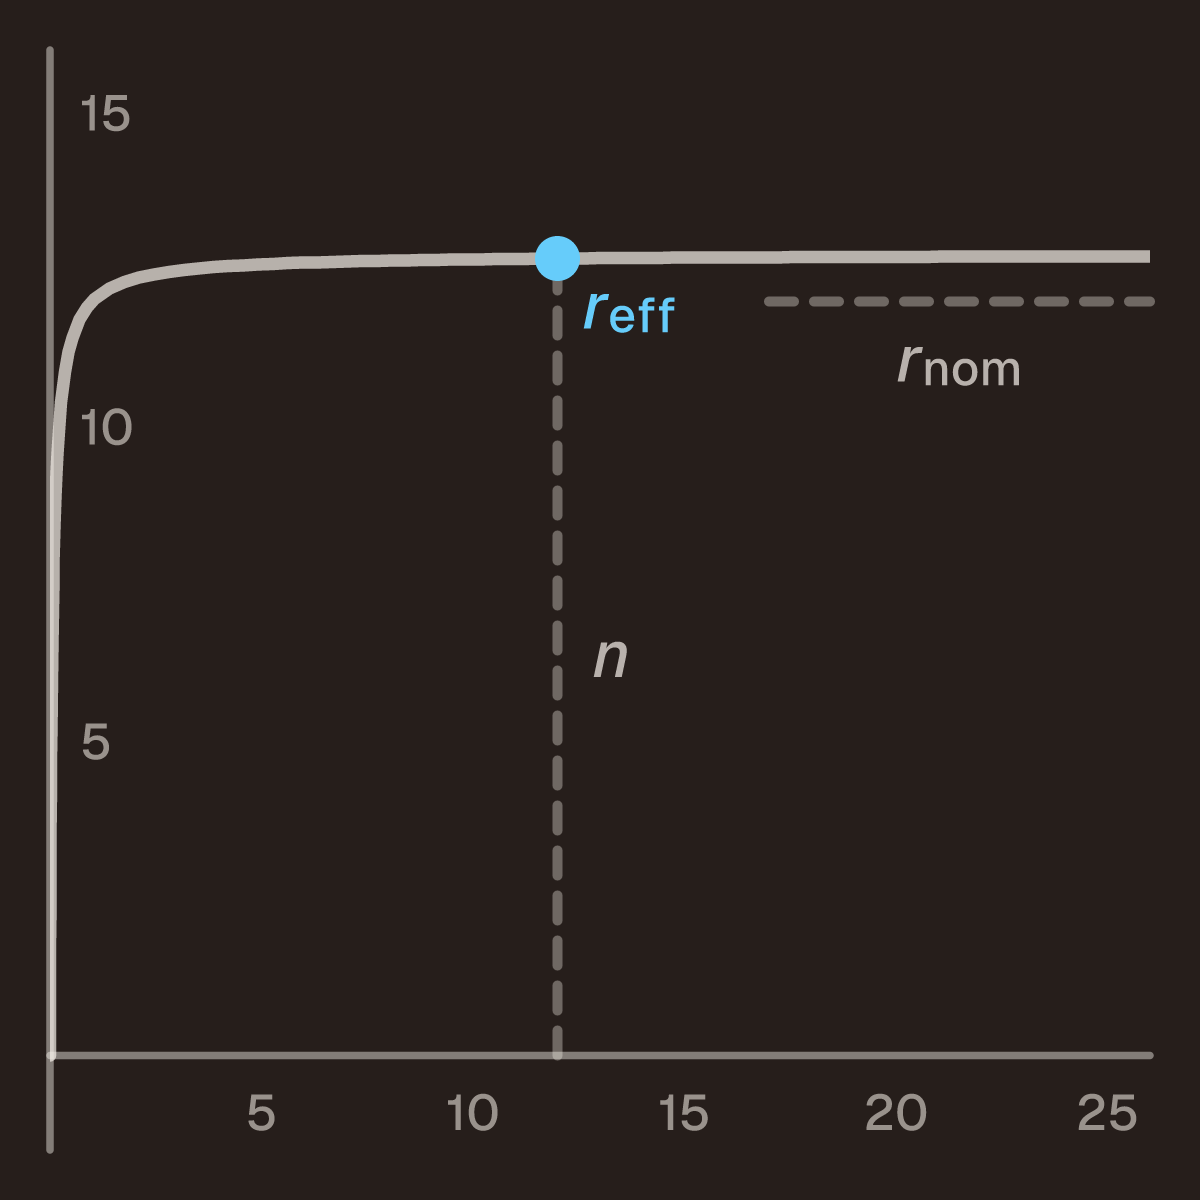
12 procent nominell ränta som läggs till varje månad, alltså n = 12:
12 / (100 · 12) = 0,01, en procent i månaden
1,01¹² = 1,126825
100 · (1,126825 − 1) = 12,68 %
Så här beror svaret på hur ofta räntan läggs till:
Läggs till
n
Effektiv ränta
en gång om året
1
12,00 %
varje halvår
2
12,36 %
varje kvartal
4
12,55 %
varje månad
12
12,68 %
varje dag
365
12,75 %
Skillnaden växer ju oftare räntan läggs till, men allt långsammare. Från varje månad till varje dag
tillkommer bara 0,07 procentenheter.
Samma form som ränta på ränta
Formeln är ränta på ränta under ett år med n perioder. Skillnaden är vad som
söks. Här står n både i exponenten och inne i parentesen, så n går inte att lösa ut med algebra. Söker du
n räknar sidan fram den steg för steg i stället, på samma sätt som räntan i
annuitetsformeln.
Avgifter ändrar frågan
Den effektiva ränta som en långivare anger i ett låneerbjudande räknar också in avgifter, och den tas
fram ur hela betalningsflödet med egna regler för vad som ingår. Det är en svårare räkning än den här,
och formeln ovan ger inte det talet. Den svarar bara på vad räntan själv blir när den läggs till flera
gånger om året. Vill du se vad avgifterna kostar i kronor, använd
kalkylatorn för total lånekostnad.
Vanliga frågor
Är den effektiva räntan alltid högre än den nominella?
När räntan läggs till mer än en gång om året, ja. Läggs den till en gång om året är de lika. Då finns
ingen ränta som hinner ge egen ränta inom året.
Hur räknar jag fram den nominella räntan från den effektiva?
Lös ut r_nom: r_nom = 100 · n · ((1 + r_eff / 100)^(1/n) − 1). En effektiv ränta på 12,68 % med
månatlig tillämpning ger tillbaka 12 %. Formeln ovan löser ut vilken bokstav du vill.
Söker du en annan bokstav? Formeln löst ut för var och en
Kopiera koden och klistra in den där formelkortet ska ligga. Det laddas från lovetocalc.com och håller sig uppdaterat av sig självt – det enda vi ber om är att raden med länken följer med.