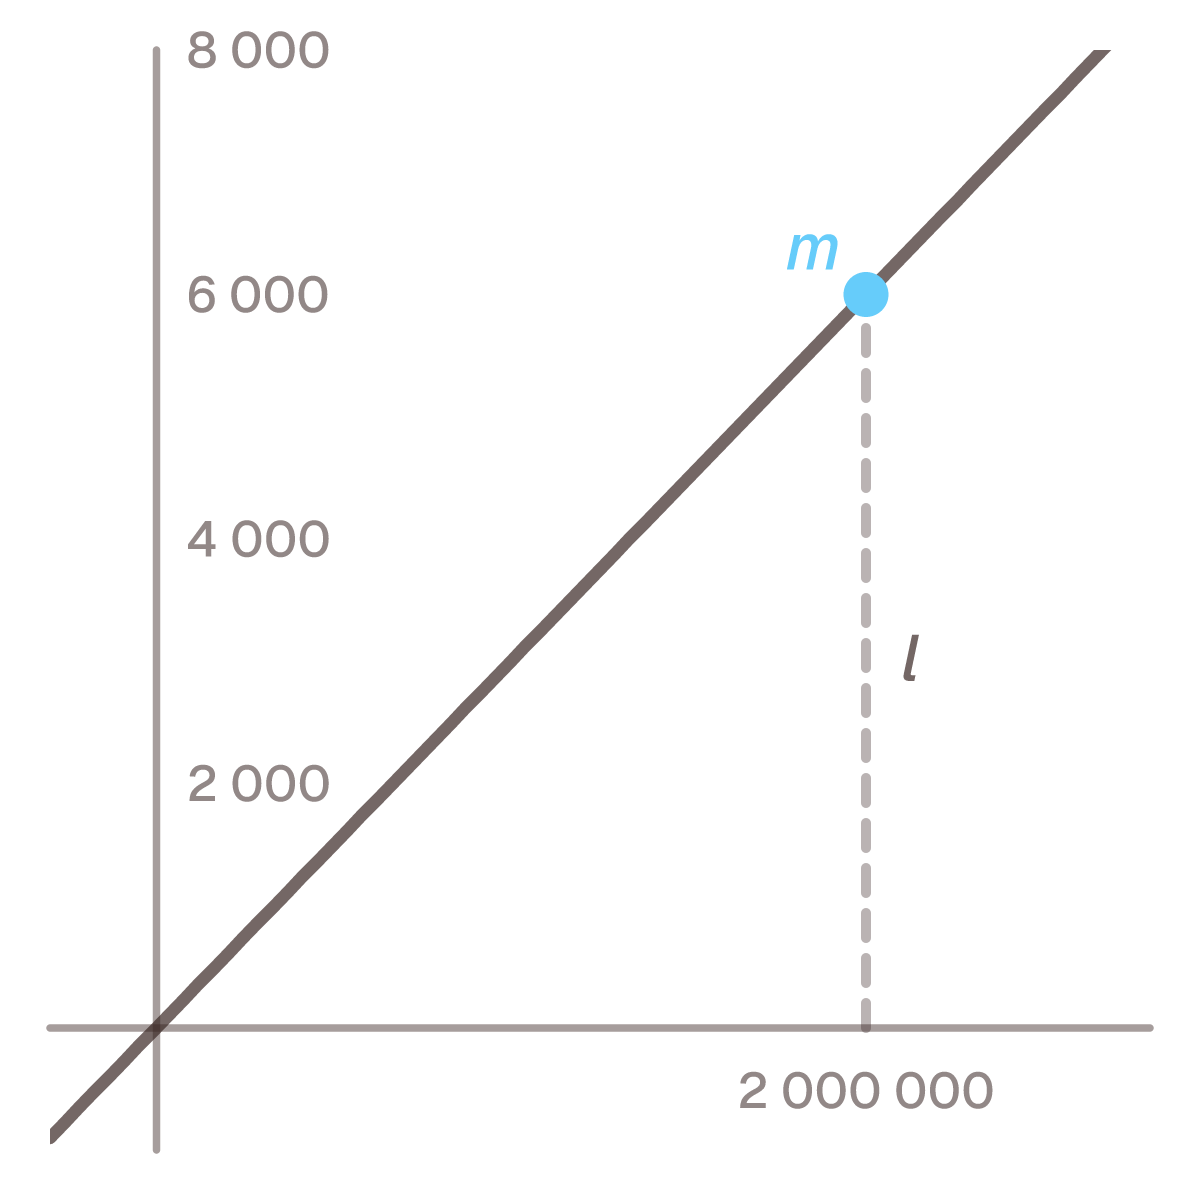
Där l är skulden, r årsräntan i procent och m räntan för en månad. Ett lån på 2 000 000 kr till
3,6 % kostar alltså
- 2 000 000 · 3,6 / 1200 = 6 000 kr i månaden
Det är en definition: den säger vad “3,6 % per år, debiterad varje månad” betyder i kronor.
Varför 1200?
För att två omräkningar sker samtidigt, och de multipliceras ihop:
- Från år till månad: 3,6 % om året är 3,6 / 12 = 0,3 % i månaden.
- Från procent till andel: 0,3 % är 0,3 / 100 = 0,003.
Tillsammans blir det r / 12 / 100, alltså r / 1200. Delar du bara med 100 får du årsräntan i kronor
och tror att den är en månad — tolv gånger för mycket. Delar du bara med 12 får du ett tal hundra gånger
för stort. 1 200 är de två stegen hopslagna till ett.
Tre räkneexempel
Räntan i kronor. 1 800 000 kr till 4,2 %:
- m = 1 800 000 · 4,2 / 1200 = 6 300 kr i månaden
Räntesatsen. Du betalar 3 500 kr i månaden på ett lån på 1 200 000 kr:
- r = 1200 · 3 500 / 1 200 000 = 3,5 %
Lånet. Hur stort lån kostar 5 000 kr i månaden till 3 %?
- l = 1200 · 5 000 / 3 = 2 000 000 kr
Ränteavdraget
Räntan är inte vad lånet kostar netto. Skatteverket ger en skattereduktion på 30 % av ett underskott
av kapital upp till 100 000 kr, och 21 % på den del som är större — se Skatteverket om avdrag för
ränteutgifter.
Gränsen på 100 000 kr gäller per person, och reglerna är de som gäller i Sverige 2026.
Reduktionen räknas på underskottet, alltså räntan minus eventuella kapitalinkomster under året, inte på
räntan för sig. Är räntan ditt enda kapitalunderskott blir det samma sak: 6 000 kr i månaden är 72 000 kr
på ett år, och 30 % av det är 21 600 kr, alltså 1 800 kr i månaden räknat som ett genomsnitt — men de pengarna kommer först med deklarationen, inte den 27:e varje månad. Kassaflödet
under året är fortfarande 6 000 kr.
- Amorteringen. Räntan är bara en del av månadskostnaden. Den andra är amorteringen,
och tillsammans är de vad som dras från kontot.
- Att skulden sjunker. Formeln räknar på skulden just nu. Amorterar du varje månad blir räntan
mindre varje månad, och
l är alltså inte samma tal hela tiden.
- Avgifter. Den nominella räntan är inte den effektiva. Uppläggningsavgift och aviavgift ingår i den
effektiva räntan men inte här.
- Att räntan kan ändras. En rörlig ränta är ett antagande om framtiden, inte ett tal.
Vanliga misstag
- Att dela med 100 och stanna där. Då har du årsräntan i kronor. 2 000 000 · 3,6 / 100 är 72 000 kr —
det är ett år, inte en månad.
- Att räkna på ursprungslånet. Efter fem års amortering är skulden mindre, och räntan med den.
- Att tro att räntekostnaden är månadskostnaden. Lägg till amorteringen.
- Att jämföra ett lån med ränteavdrag mot ett sparande utan skatt. Båda sidor beskattas, och en
jämförelse som bara räknar in den ena blir fel åt ett bestämt håll.
Vanliga frågor
Varför 1200 och inte 12?
För att räntan är angiven i procent. 12 gör om året till en månad, 100 gör om procent till en andel, och
båda behövs. Är räntan redan en andel — 0,036 i stället för 3,6 % — räcker det med 12.
Räknas räntan på det jag lånade eller på det jag är skyldig?
På det du är skyldig. Det är därför räntekostnaden sjunker under lånets gång även om räntesatsen ligger
still, och därför rak amortering kostar mindre i ränta totalt än en
annuitet på samma löptid.
Vad blir kostnaden efter ränteavdrag?
Med 30 % reduktion blir 6 000 kr i månaden ungefär 4 200 kr — men först i efterhand, och bara om du
inte har kapitalinkomster som minskar underskottet. Är underskottet över 100 000 kr är reduktionen 21 %
på den överskjutande delen: ett underskott på 120 000 kr ger 30 % på 100 000 och 21 % på 20 000, alltså
34 200 kr.